 Kluge Finanz
Kurz erklärt
- Seit dem 1. Januar 2025 muss jedes inländische Unternehmen E-Rechnungen empfangen können – ein normales E-Mail-Postfach reicht dafür aus.
- Papier ist beim Ausstellen bis Ende 2026 weiterhin ohne Weiteres möglich; ein gewöhnliches PDF oder ein anderes nicht strukturiertes elektronisches Format geht in dieser Übergangszeit nur mit Zustimmung des Empfängers.
- Ab dem 1. Januar 2027 gilt diese Erleichterung nur noch für Unternehmen mit höchstens 800.000 Euro Vorjahresumsatz – für alle anderen wird die E-Rechnung beim Ausstellen zur Pflicht.
- Kleinunternehmer müssen E-Rechnungen zwar empfangen können, aber dauerhaft keine eigenen E-Rechnungen ausstellen.
Warum das Thema gerade jetzt relevant wird
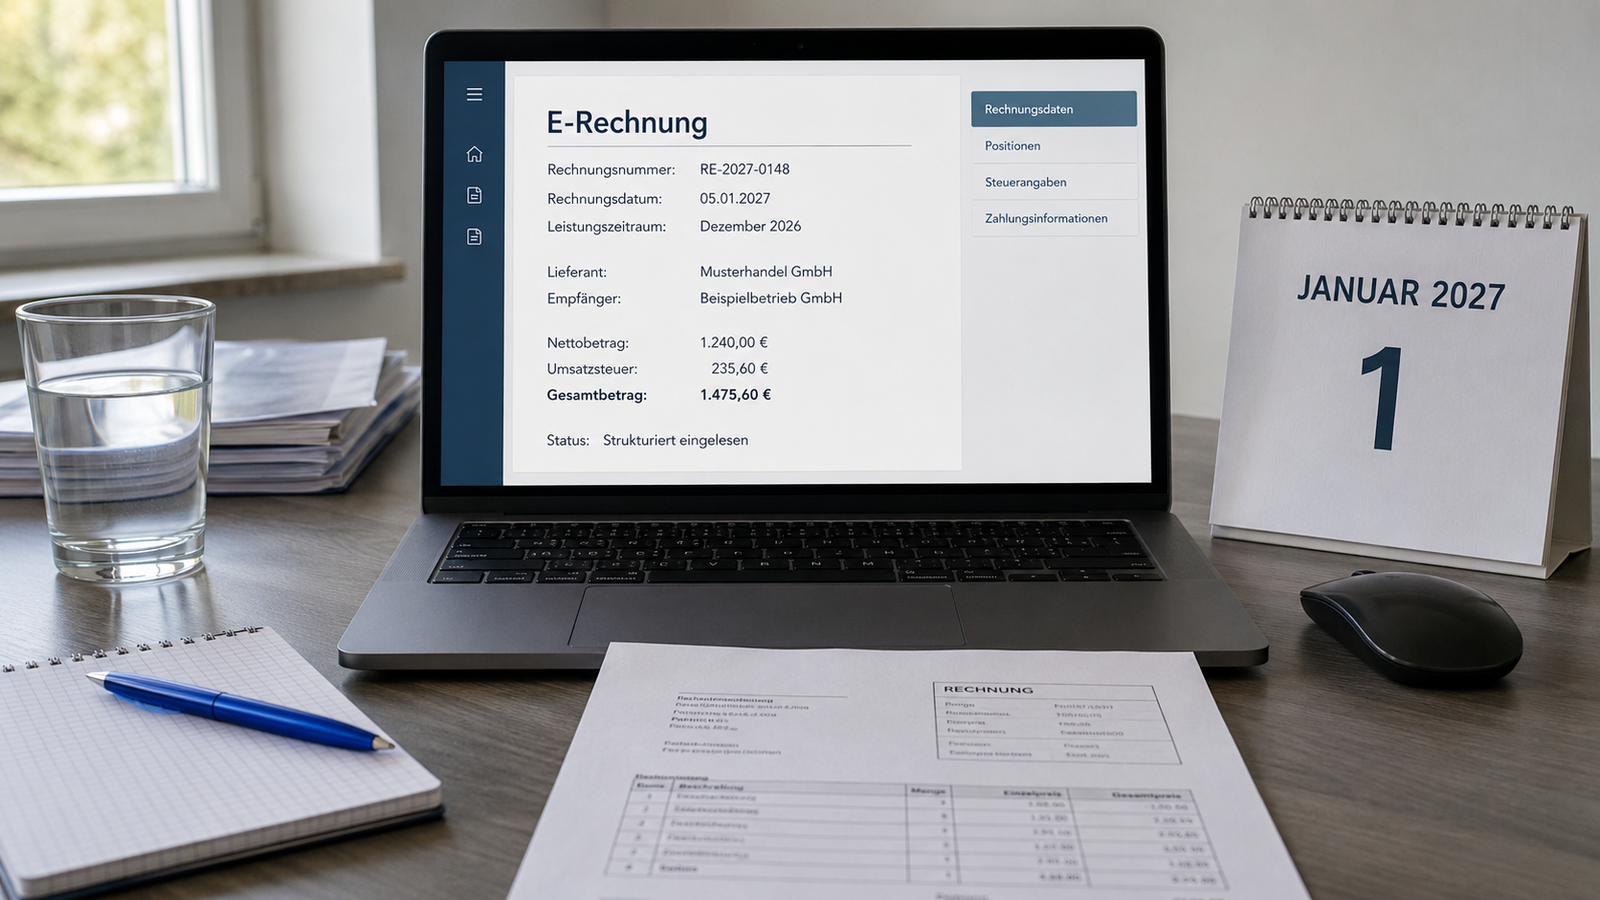
Die aktuell geltende Übergangsfrist ist keine Randnotiz mehr, sondern hat ein festes Ablaufdatum: den 31. Dezember 2026. Wer bislang gedacht hat, die E-Rechnung sei „irgendwann später" ein Thema, sollte sich jetzt einen genauen Überblick verschaffen – vor allem, weil ab 2027 nicht mehr alle Unternehmen gleich behandelt werden, sondern eine Umsatzgrenze über den weiteren Zeitplan entscheidet.
Was überhaupt als E-Rechnung gilt
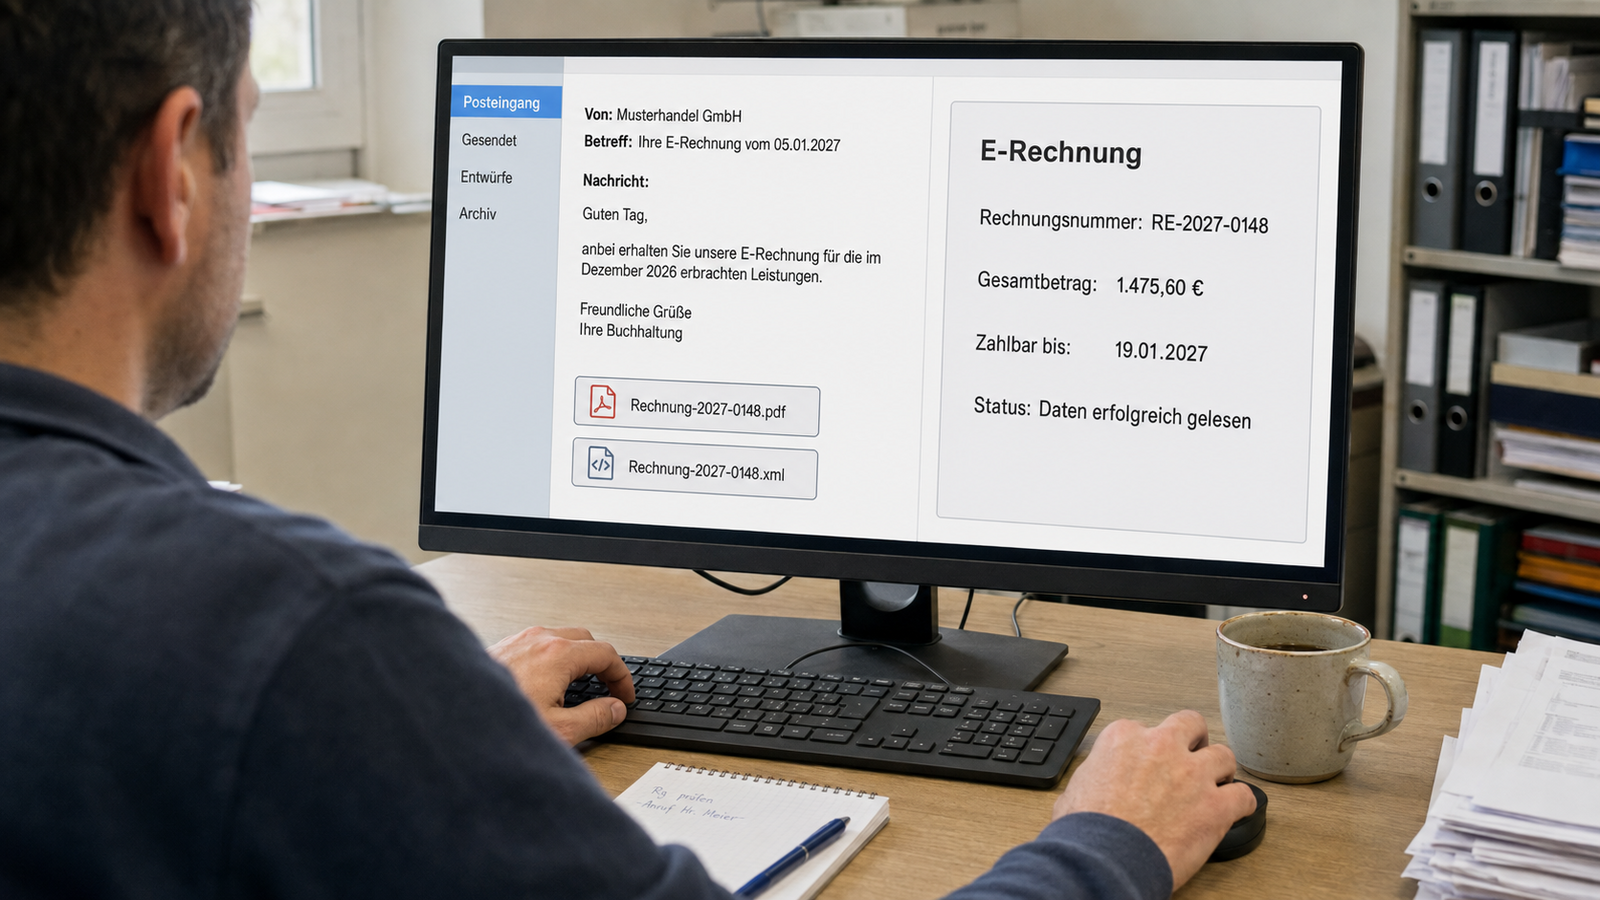
Eine E-Rechnung ist keine einfach eingescannte oder als PDF verschickte Rechnung. Gemeint ist ein besonderes elektronisches Format, das strukturierte Daten enthält – also Angaben, die ein Computer automatisch auslesen und weiterverarbeiten kann, ohne dass jemand sie von Hand abtippen muss. Ein gewöhnliches PDF erfüllt diese Voraussetzung nicht und zählt seit 2025 rechtlich nicht mehr als E-Rechnung, sondern nur noch als „sonstige Rechnung". In Deutschland haben sich dafür vor allem zwei Formate etabliert: die rein maschinenlesbare XRechnung sowie geeignete Varianten des Formats ZUGFeRD, das zusätzlich eine für Menschen lesbare Ansicht mitliefert.
Was Unternehmen bereits seit 2025 können müssen
Ein Punkt wird häufig übersehen: Die Pflicht zur E-Rechnung betrifft nicht nur das Ausstellen, sondern zuerst den Empfang. Seit dem 1. Januar 2025 muss jedes inländische Unternehmen in der Lage sein, eine E-Rechnung entgegenzunehmen – ausnahmslos, auch Kleinunternehmer. Ein normales E-Mail-Postfach reicht für den Empfang aus. Eine besondere Übermittlungsplattform oder spezielle Software ist steuerrechtlich nicht vorgeschrieben.
Was sich am 1. Januar 2027 ändert
Bis Ende 2026 dürfen alle Unternehmen ihre Rechnungen noch wie gewohnt ausstellen – auf Papier ohne Weiteres, oder mit Zustimmung des Empfängers auch als gewöhnliches elektronisches Dokument wie ein PDF. Zum 1. Januar 2027 endet diese breite Übergangsregelung für einen Teil der Unternehmen: Wer im Vorjahr mehr als 800.000 Euro Umsatz erzielt hat, muss ab diesem Datum bei betroffenen Rechnungen an andere inländische Unternehmen grundsätzlich auf die E-Rechnung umstellen.
Wer noch bis Ende 2027 Zeit hat
Unternehmen mit einem Vorjahresumsatz von höchstens 800.000 Euro müssen zu diesem Zeitpunkt noch nicht umstellen. Für sie verlängert sich die Übergangsfrist um ein weiteres Jahr, bis zum 31. Dezember 2027. Erst danach, ab dem 1. Januar 2028, endet auch für diese Unternehmen die allgemeine Übergangserleichterung – die betroffenen inländischen Geschäftsrechnungen müssen dann grundsätzlich als E-Rechnung ausgestellt werden. Wichtig dabei: Auch nach 2028 bleiben bestimmte, dauerhafte Ausnahmen bestehen (siehe unten) – „ausnahmslos alle Rechnungen" ist keine zutreffende Beschreibung dieser Stufe.
Was für Kleinunternehmer gilt
Für Kleinunternehmer gilt eine eigene, dauerhafte Regel, die nicht mit der 800.000-Euro-Grenze verwechselt werden sollte. Die 800.000-Euro-Grenze entscheidet nur darüber, ob die allgemeine Übergangsfrist bis Ende 2027 gilt. Die dauerhafte Ausnahme für Kleinunternehmer ist davon unabhängig. Kleinunternehmer dürfen ihre eigenen Rechnungen dauerhaft weiterhin auf Papier ausstellen; ein gewöhnliches elektronisches Format wie PDF ist dabei mit Zustimmung des Empfängers möglich – auch über 2028 hinaus. Empfangen müssen sie E-Rechnungen aber trotzdem können, wie jedes andere Unternehmen auch.
Welche dauerhaften Ausnahmen bleiben
Neben der Kleinunternehmerregelung gibt es weitere Ausnahmen, die auch nach 2028 bestehen bleiben. Rechnungen über kleine Beträge bis 250 Euro sowie Fahrausweise – etwa Bahn- oder Bustickets – müssen ebenfalls nicht als E-Rechnung ausgestellt werden. Auch viele steuerfreie Umsätze sind von der umsatzsteuerlichen E-Rechnungspflicht ausgenommen. Rechnungen an Privatpersonen fallen von vornherein nicht unter diese Pflicht, da es sich um eine Regelung für den Geschäftsverkehr zwischen Unternehmen handelt.
Aufbewahrung kurz erklärt
Umsatzsteuerlich müssen Rechnungen grundsätzlich acht Jahre aufbewahrt werden. Bei einer E-Rechnung betrifft das insbesondere den strukturierten, maschinenlesbaren Bestandteil: Er muss in seiner ursprünglichen Form unversehrt über diese acht Jahre erhalten bleiben.
Häufige Missverständnisse
Ein verbreiteter Irrtum ist die Annahme, ein per E-Mail verschicktes PDF sei bereits eine E-Rechnung. Das stimmt nicht – ohne strukturierte, maschinenlesbare Daten bleibt es eine gewöhnliche Rechnung. Ebenso wird oft übersehen, dass Empfangs- und Ausstellungspflicht zwei unterschiedliche Dinge sind: Empfangen müssen alle schon seit 2025, ausstellen müssen viele erst 2027 oder 2028. Und schließlich werden die 800.000-Euro-Übergangsgrenze und die Kleinunternehmerregelung häufig durcheinandergebracht, obwohl es sich um zwei unabhängige Regelungen mit unterschiedlicher Reichweite handelt.
Einordnung von Kluge Finanz
Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz trifft die nächste Stufe zum 1. Januar 2027. Unternehmen bis einschließlich 800.000 Euro Vorjahresumsatz haben noch bis Ende 2027 Zeit. Kleinunternehmer bleiben von der eigenen Ausstellungspflicht dauerhaft ausgenommen. Die Empfangspflicht besteht unabhängig davon bereits seit 2025 für alle. Dieser Beitrag ersetzt keine individuelle steuerliche oder rechtliche Beratung.
Quellen
- Primärquelle: Bundesministerium der Finanzen – FAQ zur Einführung der obligatorischen E-Rechnung zum 1. Januar 2025, Stand März 2026
- Primärquelle: Bundesministerium der Finanzen – Schreiben vom 15.10.2025, „Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025; Anpassung des Umsatzsteuer-Anwendungserlasses"
- Primärquelle: § 14 Umsatzsteuergesetz (UStG)
- Primärquelle: § 27 Absatz 38 Umsatzsteuergesetz (UStG)
- Primärquelle: Umsatzsteuer-Durchführungsverordnung (UStDV) – § 33 (Kleinbetragsrechnungen), § 34 (Fahrausweise), § 34a (Rechnungen von Kleinunternehmern)
Finanz-News stellen keine individuelle Finanz- oder Anlageberatung dar. Grundlage sind nachvollziehbare, möglichst offizielle Quellen; relevante Aussagen werden vor Veröffentlichung geprüft. Mehr zur Arbeitsweise von Kluge Finanz gibt es in der Methodik.