 Kluge Finanz
Kurz erklärt
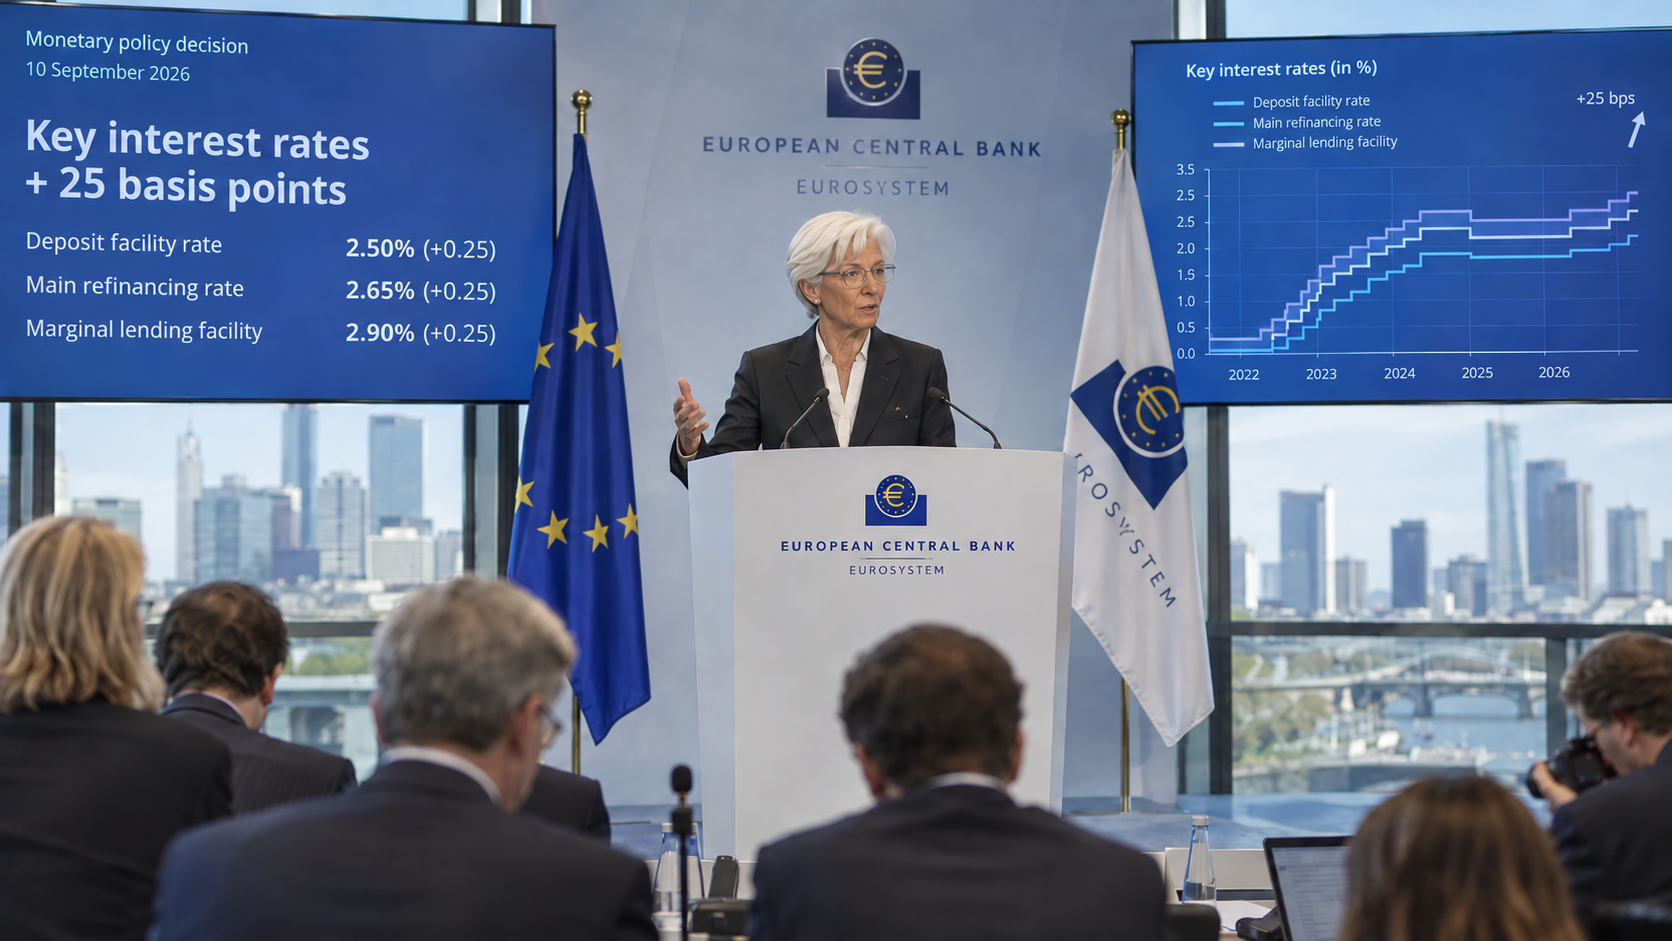
- Die EZB hebt alle drei Leitzinsen ab 16.09.2026 um jeweils 25 Basispunkte an: Einlagefazilität 2,50 %, Hauptrefinanzierungssatz 2,65 %, Spitzenrefinanzierungssatz 2,90 %.
- Begründet wird der Schritt mit anhaltendem Inflationsdruck, unter anderem durch den Nahost-Konflikt und gestiegene Energiepreise.
- Die neuen EZB-Projektionen erwarten eine Gesamtinflation von 3,0 % (2026), 2,5 % (2027) und 2,1 % (2028).
- Die EZB legt sich ausdrücklich nicht auf weitere Zinsschritte fest – sie entscheidet nach eigener Aussage von Sitzung zu Sitzung.
- Nächste geldpolitische Sitzung des EZB-Rats: 28./29. Oktober 2026.
Die neuen EZB-Leitzinsen im Überblick
Der EZB-Rat steuert die Geldpolitik im Euroraum über drei Leitzinsen: Die Einlagefazilität ist der Zins, den Banken erhalten, wenn sie überschüssige Liquidität über Nacht bei der EZB parken – sie gilt seit einigen Jahren als der für die Geldpolitik maßgebliche Satz. Der Hauptrefinanzierungssatz bestimmt die Kosten, zu denen sich Banken regulär bei der EZB Geld leihen können. Der Spitzenrefinanzierungssatz ist ein teurerer Notfall-Satz für kurzfristigen, zusätzlichen Liquiditätsbedarf. Am 10. September 2026 beschloss der EZB-Rat, alle drei Sätze um jeweils 25 Basispunkte anzuheben.
| Zinssatz | Bisher (seit 17.06.2026) | Ab 16.09.2026 |
|---|---|---|
| Einlagefazilität | 2,25 % | 2,50 % |
| Hauptrefinanzierungssatz | 2,40 % | 2,65 % |
| Spitzenrefinanzierungssatz | 2,65 % | 2,90 % |
Die bisherigen Sätze galten seit dem 17. Juni 2026 und wurden auf der Sitzung am 23. Juli 2026 zunächst unverändert bestätigt. Mit dem Beschluss vom 10. September 2026 setzt die EZB ihren im Jahresverlauf 2026 begonnenen Zinserhöhungskurs fort.
Warum die EZB die Zinsen erhöht
EZB-Präsidentin Christine Lagarde begründete die Entscheidung in der Pressekonferenz vom 10. September 2026 unmittelbar mit dem Inflationsdruck: „The conflict in the Middle East continues to generate inflation pressures, and inflation is set to remain well above target for an extended period.“ In der geldpolitischen Erklärung führt die EZB weiter aus, dass sowohl der Nahost-Konflikt als auch Russlands Krieg gegen die Ukraine die Energiepreise zusätzlich nach oben getrieben hätten.
Die aktuellen Zahlen stützen diese Einschätzung: Laut Eurostat-Flash-Schätzung stieg die Gesamtinflation in der Eurozone im August 2026 auf 3,3 % nach 2,9 % im Juli. Haupttreiber war die Energie, deren Teuerungsrate von 10,3 % auf 14,3 % sprang. Die Kerninflation – also die Preisentwicklung ohne Energie und Nahrungsmittel – ging im gleichen Zeitraum dagegen leicht zurück, von 2,5 % auf 2,4 %. Der aktuelle Preisdruck kommt damit nach den vorliegenden Daten überwiegend über die Energiekomponente, weniger über die Kernrate.
Auch der Arbeitsmarkt spielte laut EZB-Erklärung eine Rolle: Die Arbeitslosenquote im Euroraum blieb im Juli mit 6,4 % stabil, das Wachstum der Entgelte je Arbeitnehmer moderierte sich im zweiten Quartal auf 3,3 % nach 3,5 % im ersten Quartal. Die EZB verwies zudem darauf, dass sich das Verbrauchervertrauen von niedrigem Niveau erholt habe, was der Dienstleistungsnachfrage nach dem anfänglichen Energieschock helfe. Zur Einordnung von Kluge Finanz: Die EZB selbst betont in ihrer Erklärung ausdrücklich das Erreichen des mittelfristigen Inflationsziels von 2 % als Handlungsgrundlage – die Anhebung sei Teil dieser Zielsetzung, nicht einer darüber hinausgehenden Straffung.
Neue Inflations- und Wachstumsprognosen: Juni im Vergleich zu September
Zusammen mit dem Zinsentscheid veröffentlichte die EZB ihre aktuellen Stabsprojektionen für den Euroraum. Bei der Gesamtinflation (HVPI) bleibt der Wert für 2026 mit 3,0 % gegenüber der Juni-Prognose unverändert, für 2027 wurde er von 2,3 % auf 2,5 % und für 2028 von 2,0 % auf 2,1 % nach oben revidiert. Bei der Kerninflation (ohne Energie und Nahrungsmittel) bleibt 2026 ebenfalls bei 2,5 %, während 2027 von 2,5 % auf 2,6 % und 2028 von 2,2 % auf 2,3 % angehoben wurden. Die EZB begründet die höheren Energie- und Kernpreis-Annahmen unter anderem mit höher angesetzten Gas- und Strompreisen sowie höheren Raffineriemargen, gedämpft durch niedrigere Annahmen bei Nahrungsmittelpreisen und zuletzt gesunkene Ölpreise.
Beim realen Wirtschaftswachstum revidierte die EZB ebenfalls nach oben: 2026 von 0,8 % auf 0,9 %, 2027 von 1,2 % auf 1,4 %; für 2028 bleibt die Prognose bei 1,5 % unverändert. Als Gründe nennt die EZB einen verbesserten kurzfristigen Investitionsausblick, ein robusteres Konsumverhalten der privaten Haushalte bei etwas geringerer Unsicherheit sowie ein insgesamt positiveres internationales Umfeld. Die Projektionsunterlagen halten zudem fest, dass sich die Wirtschaft des Euroraums gegenüber dem Energie- und Unsicherheitsschock aus dem Nahost-Konflikt widerstandsfähiger gezeigt habe als zuvor erwartet.
Was bedeutet das für Tagesgeld?
Ein höherer EZB-Leitzins erweitert grundsätzlich den Spielraum der Banken für höhere Tagesgeldzinsen – automatisch oder im Verhältnis 1:1 geben Banken eine Leitzinserhöhung aber nicht weiter. Die Deutsche Bundesbank hat in ihrer Analyse zur Zinsweitergabe festgestellt, dass sich der Zinssatz für täglich fällige Einlagen in vergangenen Zinserhöhungsphasen „bisher nur geringfügig nach oben bewegt“ hat, während Zinsen für Termineinlagen „erheblich und deutlich früher“ stiegen. Als Grund nennt die Bundesbank den Wettbewerb der Banken um Einlagen, die für sie eine wichtige Finanzierungsquelle darstellen.
Für Bestandskunden bedeutet das: Eine Zinserhöhung der EZB führt nicht automatisch dazu, dass die eigene Tagesgeldbank die Konditionen anpasst. Ob und wann eine Bank reagiert, hängt von ihrer individuellen Wettbewerbslage, ihrem Refinanzierungsbedarf und ihrer Kundenstruktur ab – das entscheidet jedes Institut für sich.
Was bedeutet das für Festgeld?
Neue Festgeldangebote können auf gestiegene Marktzinsen reagieren, weil Banken im Wettbewerb um neues Einlagengeschäft stehen. Bereits abgeschlossene Festgeldverträge bleiben davon unberührt: Die einmal vereinbarte Verzinsung gilt für die gesamte Laufzeit, unabhängig davon, ob die EZB die Zinsen anschließend weiter anhebt oder wieder senkt. Das ist zugleich Schutz und Einschränkung – bei fallenden Zinsen profitieren bestehende Festgeldkunden von der Zinsbindung, bei steigenden Zinsen wie jetzt können sie nicht nachträglich von besseren Konditionen profitieren. Wer eine neue Festgeldanlage plant, sollte Laufzeit und eigenen Liquiditätsbedarf gegeneinander abwägen, da eine vorzeitige Kündigung in der Regel nicht oder nur eingeschränkt möglich ist.
Was Kreditnehmer bei Ratenkrediten und Dispo beachten sollten
Bei neu abgeschlossenen Ratenkrediten können gestiegene Marktzinsen und Refinanzierungskosten der Banken grundsätzlich in die angebotenen Konditionen einfließen. Bereits laufende Ratenkredite mit fest vereinbartem Zinssatz werden durch den EZB-Beschluss dagegen nicht teurer – der vertraglich fixierte Zins gilt unverändert bis zum Laufzeitende.
Anders sieht es potenziell bei variabel verzinsten Krediten und beim Dispokredit aus: Deren Zinssätze können empfindlicher und schneller auf Veränderungen der Marktzinsen reagieren, weil sie vertraglich an einen Referenzzins oder an eine Anpassungsklausel gekoppelt sind. Wie stark und wie schnell sich das im Einzelfall auswirkt, hängt von den konkreten Vertragsbedingungen der jeweiligen Bank ab und lässt sich pauschal nicht beziffern.
Baufinanzierung: Warum Leitzins und Bauzins nicht dasselbe sind
Beim EZB-Leitzins wird oft unterstellt, dass er direkt und 1:1 auf die Bauzinsen durchschlägt. Das ist nicht der Fall: Baufinanzierungszinsen orientieren sich in erster Linie an den Renditen am Kapitalmarkt, insbesondere an langfristigen Anleiherenditen, und nicht am kurzfristig gesteuerten EZB-Leitzins. Ein Leitzinsentscheid kann die Erwartungen der Marktteilnehmer und damit mittelbar auch das Kapitalmarktumfeld beeinflussen – ein mechanischer, unmittelbarer Zusammenhang zwischen einem einzelnen Zinsschritt und der Höhe der Bauzinsen besteht aber nicht. Banken kalkulieren ihre Bauzinsen zudem auf Basis der eigenen Refinanzierungskosten zuzüglich eines Risikoaufschlags und einer Marge; auch Kreditrisiken können hier eine Rolle spielen.
Für den aktuellen Zinsentscheid bedeutet das konkret: Eine pauschale Aussage wie „die Bauzinsen steigen jetzt um 0,25 Prozentpunkte“ lässt sich daraus nicht ableiten. Wer eine Baufinanzierung plant, sollte sich an den tatsächlich am Markt angebotenen Konditionen orientieren, nicht am EZB-Leitzins allein.
Was Verbraucher jetzt sinnvoll prüfen können
Für Sparerinnen und Sparer kann es sich lohnen, bestehende Tagesgeldangebote mit aktuellen Konditionen anderer Banken zu vergleichen und dabei zwischen befristetem Aktionszins für Neukunden und dauerhaftem Zins zu unterscheiden. Bei allen Einlagen bleibt die gesetzliche Einlagensicherung (in der Regel bis 100.000 € pro Kunde und Bank) ein wichtiger Sicherheitsfaktor. Bei Festgeld sollte die gewählte Laufzeit zum eigenen Liquiditätsbedarf passen, da eine vorzeitige Verfügung meist nicht möglich ist.
Für Kreditnehmerinnen und Kreditnehmer lohnt sich beim Vergleich neuer Angebote der Blick auf den effektiven Jahreszins statt nur auf den Sollzins, ebenso eine bewusste Abwägung zwischen variabler und fester Verzinsung. Bestehende Festzinsverträge sollten nicht vorschnell umgeschuldet werden, ohne vorab eine mögliche Vorfälligkeitsentschädigung zu prüfen. Bei einer Neufinanzierung empfiehlt es sich, mehrere Angebote einzuholen und zu vergleichen. Dieser Beitrag ersetzt keine individuelle Finanz- oder Anlageberatung.
Ausblick: Die nächste EZB-Sitzung
Die nächste geldpolitische Sitzung des EZB-Rats findet am 28. und 29. Oktober 2026 statt, mit Bekanntgabe der Entscheidung und anschließender Pressekonferenz am 29. Oktober 2026. Die EZB hat sich für diesen Termin ausdrücklich nicht auf einen weiteren Zinsschritt festgelegt: „We will follow a data-dependent and meeting-by-meeting approach to determining the appropriate monetary policy stance. We are not pre-committing to a particular rate path.“ Ob und in welche Richtung sich die Leitzinsen im Oktober verändern, ist damit offen und hängt laut EZB von der weiteren Datenlage ab.
Quellen
- Primärquelle: Europäische Zentralbank – Geldpolitische Beschlüsse vom 10.09.2026
- Primärquelle: Europäische Zentralbank – Erklärung zur Geldpolitik (Pressekonferenz), 10.09.2026
- Primärquelle: Europäische Zentralbank – Stabsprojektionen für den Euroraum, September 2026 (nur auf Englisch verfügbar)
- Primärquelle: Europäische Zentralbank – Stabsprojektionen für den Euroraum, Juni 2026 (Vergleichswerte, nur auf Englisch verfügbar)
- Primärquelle: Europäische Zentralbank – Sitzungskalender des EZB-Rats
- Primärquelle: Deutsche Bundesbank – Straffe Geldpolitik beeinflusst Bankzinsen
- Primärquelle: Eurostat – Flash-Schätzung Inflation Eurozone, August 2026 (01.09.2026)
Finanz-News stellen keine individuelle Finanz- oder Anlageberatung dar. Grundlage sind nachvollziehbare, möglichst offizielle Quellen; relevante Aussagen werden vor Veröffentlichung geprüft. Mehr zur Arbeitsweise von Kluge Finanz gibt es in der Methodik.