 Kluge Finanz
Kurz erklärt
- Im Ausgangsfall finanzierte eine Bank in Polen eine Kreditversicherung mit und berechnete darauf ebenfalls Zinsen.
- Der EuGH entschied: Sollzinsen dürfen nur auf den Betrag angewendet werden, der dem Verbraucher tatsächlich zur Verfügung gestellt wird.
- Kosten wie eine mitfinanzierte Versicherungsprämie zählen laut Urteil nicht zum „Gesamtkreditbetrag" und dürfen daher nicht mitverzinst werden.
- Das Urteil bindet nationale Gerichte bei vergleichbaren Auslegungsfragen. Ob ein deutscher Vertrag vergleichbar gestaltet ist und welche Folgen sich daraus ergeben, muss im Einzelfall geprüft werden.
Worum es im Ausgangsfall ging
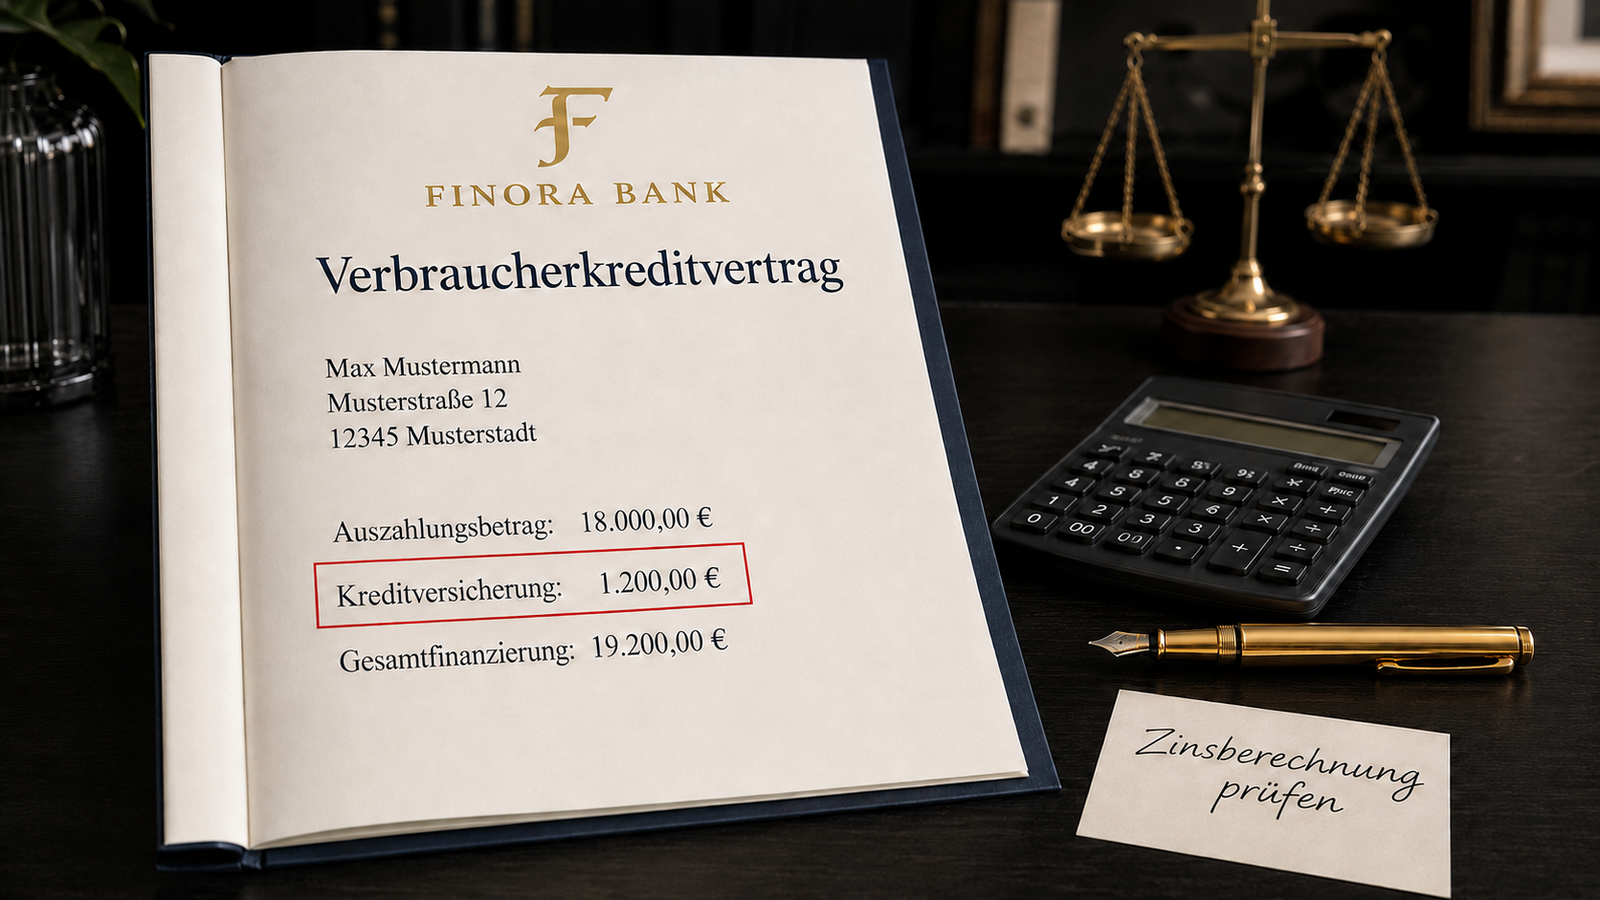
Ein Verbraucher in Polen nahm bei einer Bank einen Verbraucherkredit auf. Ein Teil des geliehenen Betrags war dafür bestimmt, eine als „freiwillig" bezeichnete Kreditversicherung zu bezahlen. Die Bank wandte den vereinbarten Sollzinssatz jedoch nicht nur auf den Betrag an, der dem Verbraucher tatsächlich zur Verfügung gestellt wurde, sondern auch auf die Versicherungsprämie. Für den Verbraucher bedeutete das: Er zahlte über die Vertragslaufzeit hinweg Zinsen auch auf einen Betrag, den er selbst nie zur freien Verfügung hatte, sondern der direkt zur Begleichung der Versicherung verwendet wurde.
Vor einem nationalen Gericht beantragte der Verbraucher unter anderem die Feststellung, dass der Kredit ohne Zinsen und sonstige damit verbundene Kosten zurückzuzahlen sei. Er begründete dies damit, dass die Bank Zinsen auf einen Betrag angewandt habe, der neben dem eigentlichen Kreditauszahlungsbetrag auch die Versicherungskosten umfasste. Das nationale Gericht war sich über die rechtliche Bewertung dieser Praxis nicht sicher und legte dem EuGH daraufhin die Frage vor, ob sie mit der EU-Verbraucherkreditrichtlinie vereinbar ist.
Wie der EuGH entschieden hat
Der Gerichtshof hat die Frage verneint und seine Entscheidung im Kern auf zwei Überlegungen gestützt. Zum einen unterscheidet die Richtlinie zwischen dem Betrag, der dem Verbraucher tatsächlich zur Verfügung gestellt wird, und den Gesamtkosten, die er für den Kredit insgesamt zu tragen hat – etwa Zinsen, Gebühren oder eben eine mitfinanzierte Versicherungsprämie. Diese beiden Größen schließen sich laut Gerichtshof gegenseitig aus: Ein Betrag, der von vornherein dazu bestimmt ist, eine solche Kostenposition zu begleichen, zählt nicht zu dem Betrag, der dem Verbraucher effektiv zur Verfügung steht.
Zum anderen ist der Sollzinssatz nach der Richtlinie genau derjenige Zinssatz, der auf den Betrag angewendet wird, der dem Verbraucher tatsächlich zur Verfügung gestellt wird. Beträge, die die Bank stattdessen unmittelbar zur Begleichung von Kosten verwendet – und die dem Verbraucher damit gar nicht real zur Nutzung zur Verfügung stehen – dürfen deshalb nicht in diese Zinsberechnung einbezogen werden. Eine Bank darf auf solche Kostenanteile also nicht denselben vertraglichen Zinssatz anwenden wie auf den Betrag, der dem Verbraucher tatsächlich zur Verfügung gestellt wird. Im Ausgangsfall bedeutet das konkret: Die Versicherungsprämie hätte bei der Berechnung des vertraglichen Zinssatzes außen vor bleiben müssen.
Das bedeutet nicht, dass Kreditgeber solche Kosten nicht berechnen dürfen. Sie dürfen diese Kosten nur nicht selbst als Teil des Gesamtkreditbetrags mit dem vertraglichen Sollzins verzinsen. Der EuGH nennt als mögliches Beispiel einen entsprechend höheren Zinssatz auf den Betrag, der dem Verbraucher tatsächlich zur Verfügung gestellt wird.
Entscheidend ist aus Sicht des Gerichtshofs, dass Verbraucher anhand klarer Angaben, insbesondere zum effektiven Jahreszins, verschiedene Kreditangebote realistisch miteinander vergleichen können. Genau dieses Vergleichsziel bezeichnet der Gerichtshof als einen der zentralen Zwecke der Richtlinie – neben dem Ziel, einen funktionierenden Binnenmarkt für Verbraucherkredite in der gesamten Europäischen Union zu ermöglichen.
Was das Urteil bedeutet – und was nicht
Für die Einordnung dieses Urteils ist eine klare Trennung wichtig. Der EuGH entscheidet nicht den konkreten Rechtsstreit in Polen selbst – das bleibt Aufgabe des zuständigen nationalen Gerichts, das den Fall unter Zugrundelegung der EuGH-Auslegung abschließend beurteilt. Was der Gerichtshof entschieden hat, ist eine verbindliche Auslegung der EU-Verbraucherkreditrichtlinie: Diese Auslegung gilt in der gesamten Europäischen Union und bindet auch andere nationale Gerichte, wenn sie über vergleichbare Fragen zu entscheiden haben. Das Urteil reiht sich zudem in eine bereits länger bestehende Rechtsprechungslinie des Gerichtshofs zu den Begriffen Gesamtkreditbetrag und Gesamtkosten des Kredits ein, mit der sich der EuGH schon in früheren Verfahren befasst hat.
Was sich daraus nicht ableiten lässt, ist ebenso wichtig. Aus dem Urteil folgt nicht, dass die im Ausgangsfall beschriebene Vertragsgestaltung – eine mitfinanzierte, mitverzinste Kreditversicherung – in Deutschland verbreitet ist oder bei deutschen Krediten in dieser Form überhaupt vorkommt. Ebenso wenig lässt sich daraus ein pauschaler Befund über deutsche Verbraucherkredite insgesamt ableiten oder ein automatischer Erstattungs- oder Rückzahlungsanspruch für einzelne Kreditnehmer herleiten. Entscheidend sind vergleichbare Vertragsgestaltungen und deren Beurteilung durch die zuständigen Gerichte im jeweiligen Einzelfall.
Wie man den eigenen Kreditvertrag einordnen kann
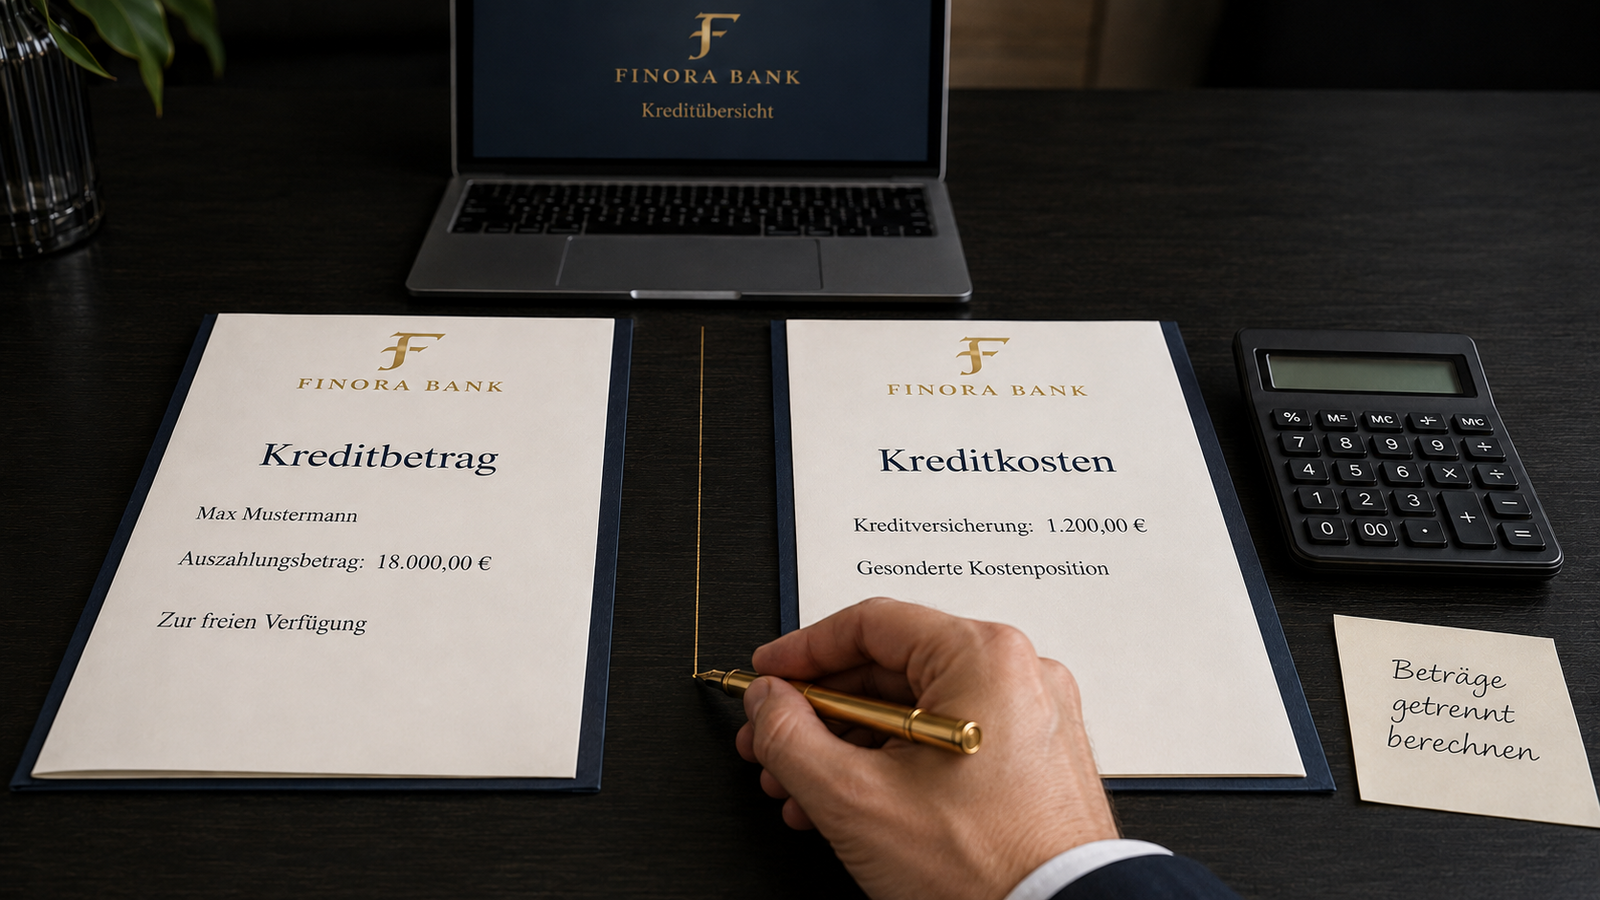
Wer wissen möchte, wie Sollzins und effektiver Jahreszins bei einem Kredit grundsätzlich zusammenhängen und worauf sich die Zinsberechnung üblicherweise bezieht, findet einen Überblick im Beitrag Sollzins vs. effektiver Jahreszins erklärt. Darauf aufbauend kann ein Blick in die eigenen Kreditunterlagen zeigen, auf welchen Betrag sich der vereinbarte Zinssatz im eigenen Vertrag tatsächlich bezieht – etwa ob darin ausschließlich der Betrag, der dem Verbraucher tatsächlich zur Verfügung gestellt wird, oder auch mitfinanzierte Kostenpositionen wie eine Versicherungsprämie enthalten sind. Auskunft darüber geben in der Regel die Vertragsunterlagen, insbesondere die Angaben zum Gesamtkreditbetrag und zu den Gesamtkosten des Kredits. Bei konkreten Fragen zum eigenen Vertrag hilft ein Gespräch mit dem jeweiligen Kreditgeber oder eine individuelle rechtliche Beratung weiter – dieser Beitrag kann und soll eine solche Einzelfallprüfung nicht ersetzen.
Einordnung von Kluge Finanz
Für Kluge Finanz ist an diesem Urteil vor allem die grundsätzliche Klarstellung relevant: Der EuGH trennt begrifflich sauber zwischen dem Betrag, der einem Verbraucher tatsächlich zur Verfügung gestellt wird, und den Kosten, die er für den Kredit insgesamt aufbringen muss – und zieht daraus Konsequenzen für die zulässige Zinsberechnung. Der Ausgangsfall stammt aus Polen und betrifft eine mitfinanzierte Kreditversicherung; ob und wie sich die Auslegung praktisch auf deutsche Kreditverträge auswirkt, ist eine gesonderte Frage, die dieses Urteil allein nicht beantwortet. Dieser Beitrag ersetzt keine individuelle Rechts- oder Finanzberatung.
Quellen
Finanz-News stellen keine individuelle Finanz- oder Anlageberatung dar. Grundlage sind nachvollziehbare, möglichst offizielle Quellen; relevante Aussagen werden vor Veröffentlichung geprüft. Mehr zur Arbeitsweise von Kluge Finanz gibt es in der Methodik.