 Kluge Finanz
Kurz erklärt
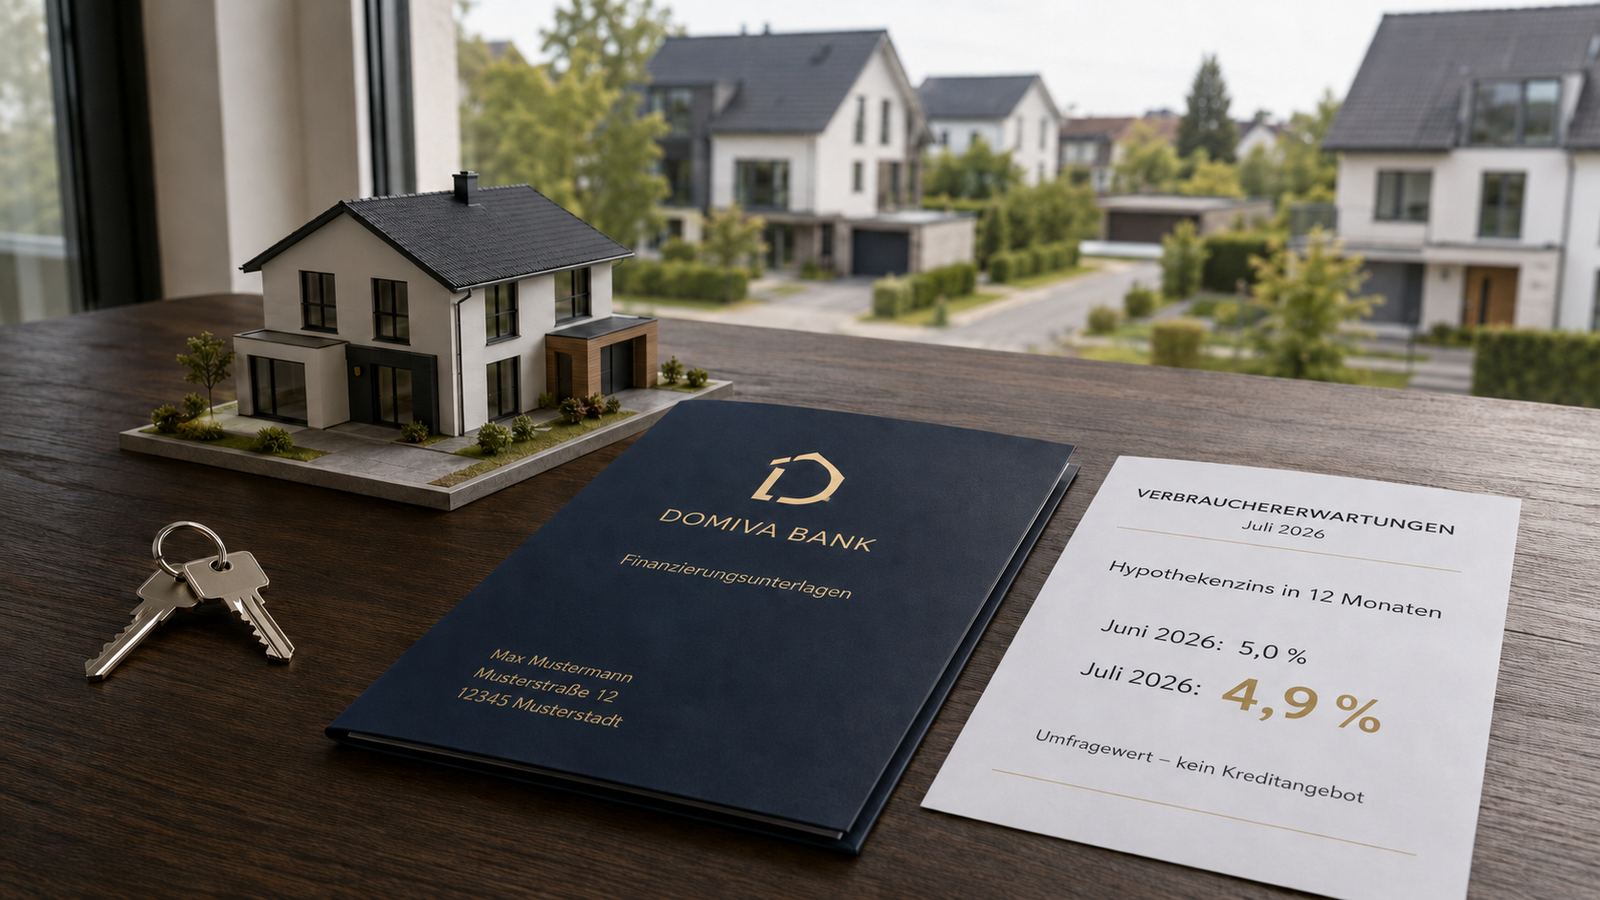
- Verbraucher erwarten für die kommenden zwölf Monate im Schnitt einen Hypothekenzins von 4,9 % (Juli) nach 5,0 % (Juni) – das ist eine Erwartung der Befragten, kein aktueller Bauzins.
- Der Anteil der Befragten mit Kreditantrag in den letzten drei Monaten stieg auf 14,3 % (Juli) nach 13,4 % (April).
- Der Anteil der Haushalte, die einen strengeren Kreditzugang in den vergangenen zwölf Monaten wahrnahmen, ist gegenüber Juni gestiegen.
- Befragungszeitraum: 2. bis 27. Juli 2026; veröffentlicht von der Deutschen Bundesbank am 21.08.2026.
Was die EZB-Umfrage misst
Die EZB-Umfrage zu den Verbrauchererwartungen, im Original Consumer Expectations Survey (CES), ist eine monatliche Online-Befragung von derzeit rund 19.000 Verbraucherinnen und Verbrauchern ab 18 Jahren aus elf Euro-Ländern, darunter Deutschland. Erhoben werden dabei keine tatsächlich am Markt beobachteten Zinssätze, sondern subjektive Einschätzungen der Befragten zu Inflation, Einkommen, Ausgaben und weiteren wirtschaftlichen Größen. Die Ergebnisse fließen laut Bundesbank in die geldpolitische Analyse der EZB ein und ergänzen dort andere Datenquellen – sie ersetzen diese jedoch nicht und geben ausdrücklich nicht die Meinung der EZB-Beschlussorgane wieder. Die aktuelle Erhebung fand im Zeitraum vom 2. bis 27. Juli 2026 statt.
Zu den zentralen Ergebnissen für Juli zählt: Der in der Umfrage ausgewiesene Erwartungswert für die Hypothekenzinsen in zwölf Monaten sank von 5,0 % im Juni auf 4,9 % im Juli. Das bedeutet: Die Teilnehmerinnen und Teilnehmer der Umfrage rechnen selbst damit, dass Hypothekenzinsen in einem Jahr etwas niedriger liegen könnten als noch vor einem Monat angenommen. Ob sich diese subjektive Erwartung tatsächlich so einstellt, lässt sich aus der Umfrage allein nicht ableiten – sie bildet lediglich die aktuelle Stimmung der Befragten ab, keine gemessenen Marktdaten und keine offizielle Zinsprognose. Welche Konditionen Banken in einem konkreten Fall anbieten, lässt sich aus dieser Umfrage nicht ablesen. Innerhalb der Umfrage unterschieden sich die Zinserwartungen zudem nach Einkommensgruppe: Einkommensschwächere Haushalte rechneten im Schnitt mit 5,7 %, einkommensstärkere Haushalte mit 4,4 % – wie bereits in den Vormonaten lagen die Erwartungen einkommensschwächerer Haushalte damit höher als die der einkommensstärkeren.
Wie sich der wahrgenommene Kreditzugang entwickelt hat
Neben den Zinserwartungen liefert die Umfrage auch Daten zum wahrgenommenen Kreditzugang. Der vierteljährlich erhobene Anteil der Verbraucherinnen und Verbraucher, die nach eigenen Angaben in den letzten drei Monaten einen Kreditantrag gestellt haben, stieg im Juli auf 14,3 % nach 13,4 % im April. Gleichzeitig erhöhte sich gegenüber Juni der Nettoanteil der privaten Haushalte, die von einer Verschärfung des Kreditzugangs in den vergangenen zwölf Monaten berichteten – also der Saldo aus Haushalten, die einen restriktiveren Zugang wahrnahmen, und jenen, die eine Lockerung meldeten. Für die kommenden zwölf Monate erwarteten die Befragten dagegen in der Tendenz etwas seltener einen schwierigeren Zugang als noch im Vormonat – auch das ist eine reine Erwartungsangabe und keine gemessene Kennzahl.
Auch hier gilt: Es handelt sich um eine von den Befragten selbst wahrgenommene Entwicklung, nicht um eine von der Bundesbank oder EZB gemessene, objektive Kennzahl zur tatsächlichen Kreditvergabepraxis der Banken. Worauf dieser wahrgenommene schwierigere Zugang im Einzelnen zurückzuführen ist, geht aus der Umfrage nicht hervor. Ein Zusammenhang mit einzelnen geldpolitischen Zinsentscheidungen lässt sich aus den vorliegenden Daten nicht herleiten und wird an dieser Stelle bewusst nicht behauptet.
Die Umfrage enthält daneben auch Angaben zur wahrgenommenen und erwarteten Inflation, die an dieser Stelle nur knapp eingeordnet werden: Der Median der in den vergangenen zwölf Monaten wahrgenommenen Inflation sank im Juli auf 3,5 % nach 3,6 % im Juni, der Median der Inflationserwartung für die kommenden zwölf Monate verringerte sich von 3,0 % auf 2,9 %. Diese Werte beruhen ebenfalls auf subjektiven Einschätzungen der Befragten und sind ausdrücklich von der tatsächlich gemessenen Inflationsrate für Juli 2026 zu unterscheiden, die Destatis auf anderem, amtlich-statistischem Weg ermittelt hat. Einen Überblick zu dieser gemessenen Inflationsrate bietet der Beitrag Inflation in Deutschland: Preise steigen im Juli 2026 wieder stärker.
Was diese Zahlen bedeuten – und was nicht
Zur finanziellen Gesamtlage der Haushalte liefert die Umfrage außerdem Angaben zu Einkommen und Ausgaben: Das erwartete Wachstum der nominalen Einkommen in den kommenden zwölf Monaten lag im Juli bei 1,0 %, das erwartete Wachstum der nominalen Ausgaben bei 3,6 %. Auch diese Werte spiegeln die Erwartungen der Befragten wider, nicht amtlich gemessene Einkommens- oder Ausgabenentwicklungen einzelner Haushalte.
Für die Einordnung der Zinserwartung ist eine klare Abgrenzung wichtig: Die genannten 4,9 % sind kein aktueller Bauzins, den Banken derzeit anbieten, und auch keine Prognose der EZB oder der Bundesbank für die künftige Zinsentwicklung. Es handelt sich um den von den befragten Verbraucherinnen und Verbrauchern selbst angegebenen Erwartungswert für die kommenden zwölf Monate. Aus diesem Wert lässt sich weder ableiten, dass Baufinanzierungen in den kommenden Monaten tatsächlich günstiger werden, noch eine Aussage zum richtigen Zeitpunkt für einen Immobilienkauf oder eine Finanzierungsentscheidung treffen. Ebenso wenig lässt sich aus dem gestiegenen Anteil der Kreditanträge oder dem wahrgenommenen strengeren Kreditzugang eine allgemeingültige Aussage darüber ableiten, wie leicht oder schwer ein einzelner Kreditantrag tatsächlich bewilligt wird – das hängt weiterhin von der individuellen Bonität und dem jeweiligen Kreditgeber ab. Wer sich näher mit der Berechnung von Kreditzinsen befassen möchte, findet einen Überblick im Beitrag Sollzins vs. effektiver Jahreszins erklärt.
Einordnung von Kluge Finanz
Für Kluge Finanz ist bei dieser Umfrage vor allem die saubere Unterscheidung zwischen wahrgenommener Erwartung und tatsächlicher Marktentwicklung entscheidend: Die CES-Umfrage misst, was Verbraucherinnen und Verbraucher selbst erwarten und wahrnehmen – nicht, was Banken aktuell anbieten oder was EZB und Bundesbank prognostizieren. Das gilt sowohl für die Zinserwartung als auch für den wahrgenommenen Kreditzugang und die Inflationswerte in diesem Beitrag. Für eine konkrete Finanzierung ist das individuelle Angebot entscheidend, nicht der Erwartungswert dieser Umfrage. Dieser Beitrag ersetzt keine individuelle Finanz- oder Anlageberatung und enthält keine Empfehlung zu Zeitpunkt oder Ausgestaltung einer Baufinanzierung.
Quellen
- Primärquelle: Deutsche Bundesbank / EZB – Ergebnisse der EZB-Umfrage zu den Verbrauchererwartungen: Juli 2026 (21.08.2026)
Finanz-News stellen keine individuelle Finanz- oder Anlageberatung dar. Grundlage sind nachvollziehbare, möglichst offizielle Quellen; relevante Aussagen werden vor Veröffentlichung geprüft. Mehr zur Arbeitsweise von Kluge Finanz gibt es in der Methodik.