 Kluge Finanz
Kurz erklärt
- Rund 10 % der befragten Kreditkartennutzer:innen verwenden laut BaFin eine echte, revolvierende Kreditkarte mit Teilzahlungsfunktion.
- Bei drei Vierteln von ihnen war die Rückzahlung in Raten vom Kartenanbieter voreingestellt, nicht selbst gewählt.
- Sieben von zehn Befragten mit Ratenzahlung kannten den dafür geltenden Zinssatz nicht.
- Effektive Jahreszinsen bei solchen Kreditkarten können laut BaFin bis zu 25 % erreichen – das gilt nicht für jede Kreditkarte gleichermaßen.
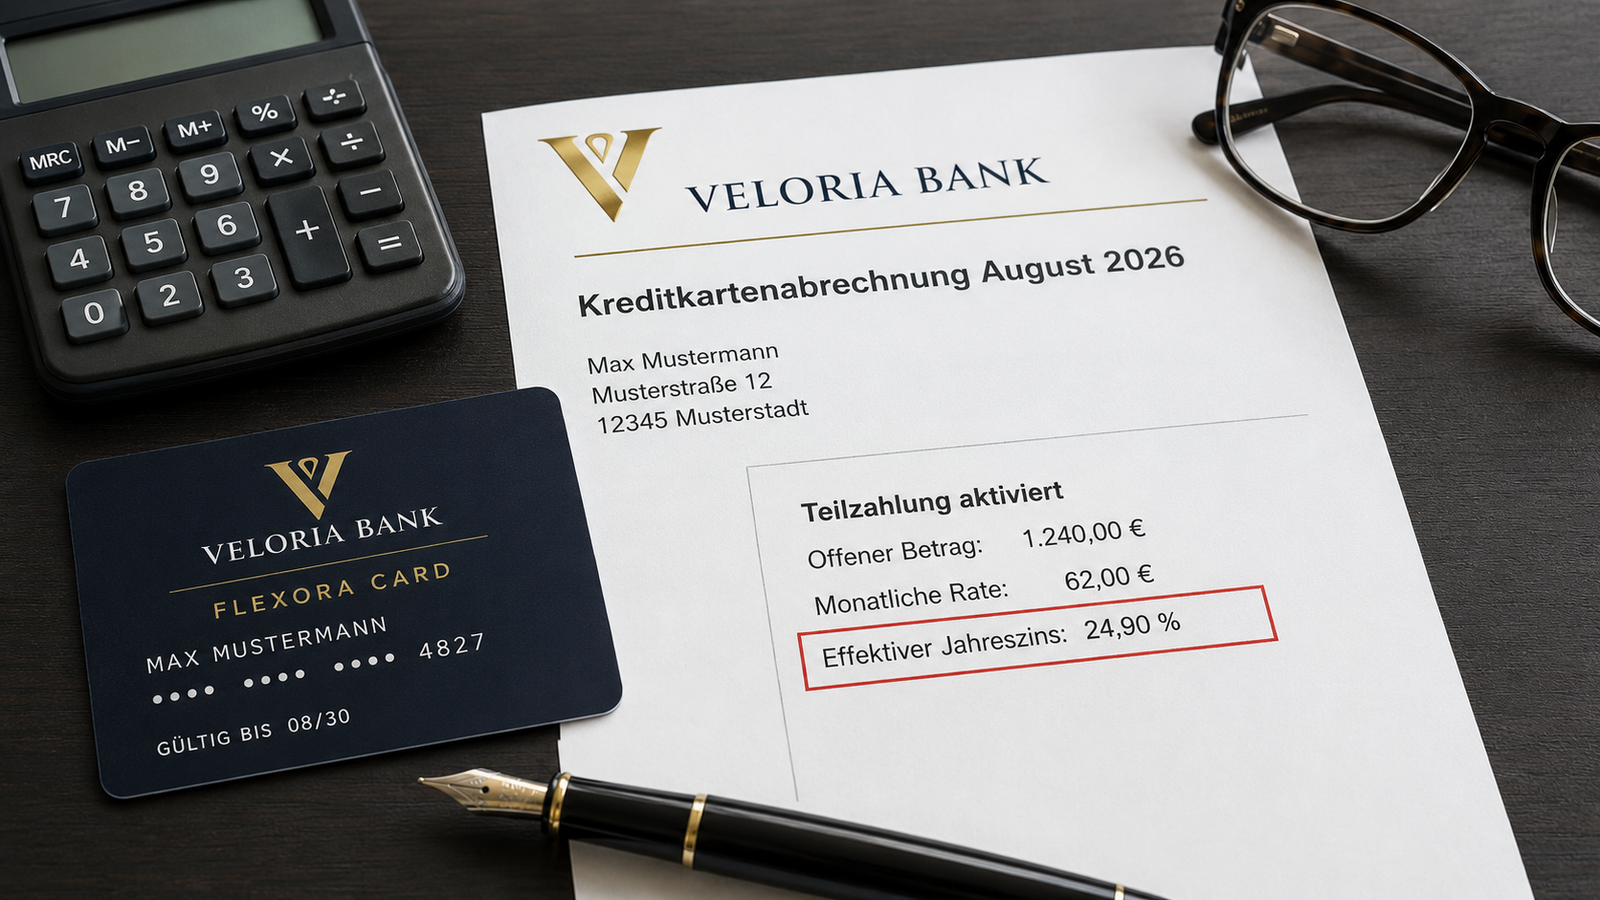
Was eine echte Kreditkarte mit Teilzahlungsfunktion ist
Eine echte oder revolvierende Kreditkarte ist eine Kreditkarte mit eingebauter Teilzahlungsfunktion. Der offene Rechnungsbetrag muss dabei nicht auf einmal beglichen werden, sondern kann in Raten zurückgezahlt werden – oft als feste monatliche Rate oder als Prozentsatz des offenen Betrags. Für den jeweils nicht sofort zurückgezahlten Restbetrag fallen Sollzinsen an. Diese Kreditfunktion unterscheidet die revolvierende Kreditkarte von anderen Kartenarten, bei denen eine solche Teilzahlung gar nicht vorgesehen ist.
Was die BaFin-Umfrage zeigt
Die BaFin hat 2025 eine eigene Umfrage zur Kreditkartennutzung durchgeführt. Besonders auffällig ist dabei, wie die Ratenzahlung bei echten Kreditkarten zustande kommt. Bei drei Vierteln der befragten Nutzerinnen und Nutzer mit Teilzahlungsfunktion war diese Rückzahlungsart bereits vom Institut voreingestellt – sie musste also nicht aktiv gewählt werden, sondern galt automatisch, sofern die Einstellung nicht geändert wurde. Wer diese Voreinstellung nicht kennt oder nicht ändert, zahlt die Kreditkartenrechnung dadurch möglicherweise automatisch in Raten zurück, statt den Gesamtbetrag einmalig und ohne Zinsen zu begleichen.
Noch deutlicher zeigt sich die Wissenslücke beim Zinssatz selbst: Sieben von zehn Befragten, die die Ratenzahlungsoption ihrer Kreditkarte nutzten, kannten den dafür anfallenden Zinssatz nicht. Das ist insofern bedeutsam, als sich die Kosten einer Teilzahlung ohne Kenntnis des Zinssatzes kaum realistisch einschätzen lassen – ebenso wenig wie die Frage, wie lange eine Rückzahlung mit den gewählten Raten tatsächlich dauert.
Wie hoch die Zinskosten ausfallen können
Zu den Kosten selbst nennt die BaFin eine konkrete Obergrenze: Effektive Jahreszinsen bei Kreditkartenkrediten können aktuell bis zu 25 Prozent betragen. Wichtig für die Einordnung: Das ist ein möglicher Höchstwert aus der BaFin-Beobachtung, keine pauschale Aussage über sämtliche Kreditkarten am Markt. Nicht jede Kreditkarte mit Teilzahlungsfunktion verlangt tatsächlich einen Zinssatz in dieser Höhe – wie hoch der Zinssatz im Einzelfall ausfällt, hängt vom jeweiligen Kartenanbieter und Kartenprodukt ab und wird an dieser Stelle bewusst nicht mit einem bestimmten Anbieter verknüpft.
Auf einen direkten Vergleich mit dem Durchschnittszins klassischer Ratenkredite verzichtet dieser Beitrag bewusst. Ein von der BaFin genannter Höchstwert und ein an anderer Stelle erhobener Durchschnittswert für ein anderes Kreditprodukt beschreiben unterschiedliche Größen – ein direkter Vergleich beider Zahlen, etwa in Form eines pauschalen Vielfachen, würde kein realistisches Bild ergeben. Für eine Einschätzung der eigenen Kosten ist allein der im individuellen Kreditkartenvertrag genannte Zinssatz maßgeblich.
Debit-, Charge- und Prepaidkarten: keine Teilzahlungsfunktion
Nicht jede Karte, die umgangssprachlich „Kreditkarte" genannt wird, funktioniert wie eine echte, revolvierende Kreditkarte. Bei einer Debitkarte wird eine Zahlung in der Regel sofort oder zeitnah vom verbundenen Girokonto abgebucht – eine Teilzahlungsfunktion mit Zinsen ist damit gar nicht verbunden. Bei einer Charge-Kreditkarte werden Umsätze zwar gesammelt und erst zu einem späteren Termin abgerechnet; der offene Betrag wird planmäßig aber vollständig abgebucht. Dadurch entsteht keine revolvierende Teilzahlung mit entsprechenden Sollzinsen. Eine Prepaid-Karte wiederum funktioniert nach dem Guthabenprinzip: Ausgegeben werden kann nur, was vorher aufgeladen wurde, ein Kreditrahmen entsteht dabei nicht. Die in diesem Beitrag beschriebene Zinsproblematik betrifft ausdrücklich nur echte Kreditkarten mit Teilzahlungsfunktion – nicht automatisch jede Karte, die als „Kreditkarte" bezeichnet wird.
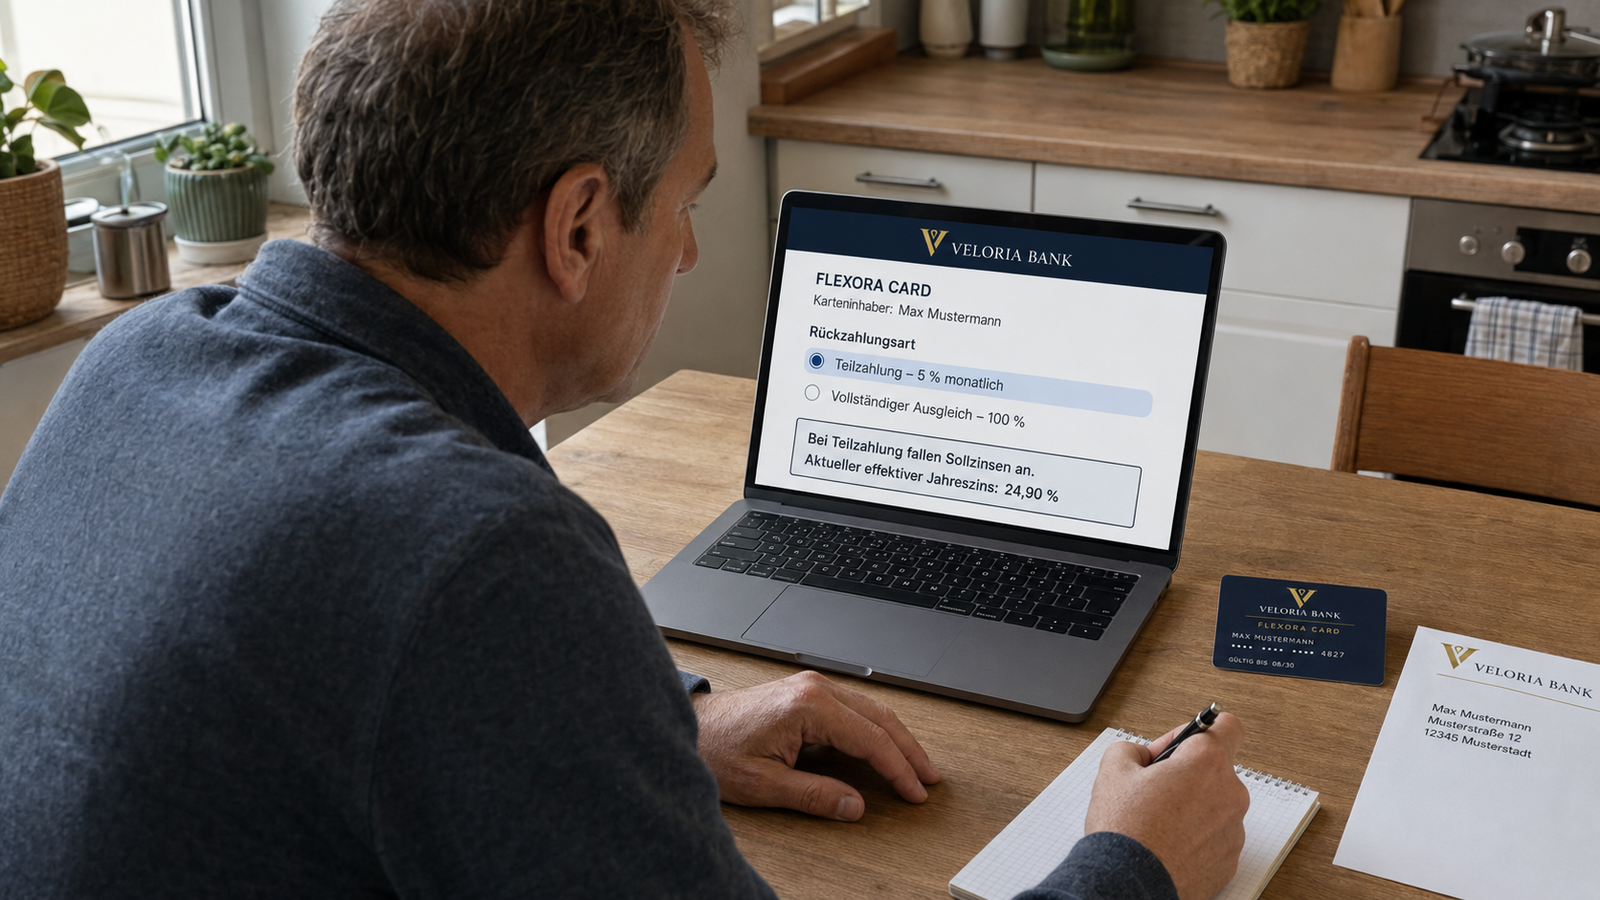
Was Kreditkartennutzer jetzt prüfen können
Für Verbraucherinnen und Verbraucher ergibt sich aus den BaFin-Zahlen vor allem ein praktischer Hinweis: Es lohnt sich, bei der eigenen Kreditkarte gezielt nachzuprüfen, ob eine Teilzahlungsfunktion vorhanden und möglicherweise sogar voreingestellt ist, und welcher Zinssatz dafür gilt. Wer die Rechnung stattdessen vollständig und fristgerecht begleicht, vermeidet die beschriebenen Zinskosten unabhängig davon, ob eine Teilzahlungsoption grundsätzlich zur Verfügung steht.
Ob eine Teilzahlung voreingestellt ist, welcher Zinssatz gilt und ob sich die Rückzahlungsart ändern lässt, ergibt sich aus den Vertragsbedingungen und den Einstellungen des jeweiligen Anbieters.
Einordnung von Kluge Finanz
Für Kluge Finanz ist bei diesem Thema die saubere Einordnung der BaFin-Zahlen entscheidend: Die Umfrage bezieht sich ausdrücklich auf echte, revolvierende Kreditkarten mit Teilzahlungsfunktion – nicht auf Kreditkarten im Allgemeinen und erst recht nicht auf Debit-, Charge- oder Prepaidkarten. Der genannte Höchstwert von bis zu 25 Prozent effektivem Jahreszins ist eine von der BaFin beobachtete Obergrenze, keine für jede Karte geltende Kennzahl. Aus den Zahlen selbst lässt sich weder eine Kaufempfehlung noch eine generelle Warnung vor Kreditkarten ableiten – wohl aber der Hinweis, die eigenen Vertragsbedingungen zu kennen, bevor eine Teilzahlungsoption genutzt wird. Grundlegende Unterschiede zwischen den einzelnen Kartenarten erklärt ausführlicher der Beitrag Kreditkartenarten erklärt: Debit, Charge, Revolving und Prepaid, einen Überblick über mögliche Kreditkartenkosten insgesamt liefert Kreditkartengebühren erklärt. Neue Verbraucherschutzregeln für andere, bislang kaum regulierte Kreditformen ordnet unabhängig davon der Beitrag Buy Now, Pay Later und Kleinkredite: Neue Verbraucherschutzregeln ab November 2026 ein. Dieser Beitrag ersetzt keine individuelle Finanz- oder Rechtsberatung.
Quellen
Finanz-News stellen keine individuelle Finanz- oder Anlageberatung dar. Grundlage sind nachvollziehbare, möglichst offizielle Quellen; relevante Aussagen werden vor Veröffentlichung geprüft. Mehr zur Arbeitsweise von Kluge Finanz gibt es in der Methodik.